2024-2030年中国合同能源管理(EMC)行业市场发展规模及投资机会分析
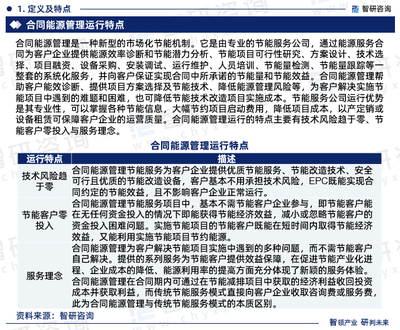
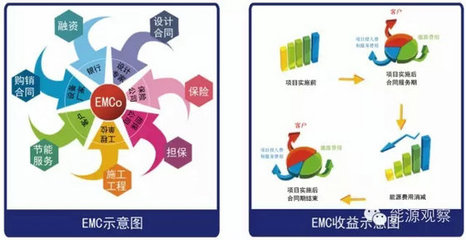
合同能源管理(EMC)作为一种基于市场机制的节能服务模式,近年来在中国政策支持与双碳目标驱动下快速发展。本报告聚焦2024-2030年期间,对中国EMC行业市场规模、驱动因素、细分领域及投资机会进行系统分析,为投资者和从业者提供参考。
一、行业发展背景与政策环境
中国自“十二五”起将EMC作为节能减排的重要抓手,相继出台《合同能源管理技术通则》《关于加快推行合同能源管理的意见》等政策。2024年以来,在“双碳”目标引领下,工业、建筑、公共机构等领域节能降碳需求持续释放。预计“十五五”期间(2026-2030年),政策将更加注重节能服务与碳市场衔接,EMC项目有望纳入碳资产开发体系。绿色金融支持力度加大,节能服务公司融资渠道逐步拓宽,为行业规模化发展奠定基础。
二、2024-2030年市场规模预测
2023年中国EMC行业总产值已超过2000亿元,过去五年年均复合增长率约10%。2024-2030年,在存量项目改造升级和新增节能需求双重拉动下,预计行业将保持8%-12%的年均增速。到2030年,EMC市场规模有望突破4500亿元。分阶段看:2024-2025年为恢复性增长期,年增速约10%;2026-2028年进入稳定增长期,年增速约9%;2029-2030年受益于碳市场扩容和绿色金融深化,增速可能回升至10%-12%。节能管理服务作为EMC的核心组成部分,包括能源审计、节能诊断、项目运营维护等,其市场规模占比将从当前的约25%提升至2030年的30%以上,成为行业重要的价值增长点。
三、细分市场结构与重点领域
(一)工业节能领域
工业是EMC项目最集中的领域,约占市场总量的55%。钢铁、化工、建材、有色金属等高耗能行业节能改造需求旺盛,余热余压利用、电机系统节能、能量系统优化等是主要方向。2024-2030年,随着工业领域碳达峰行动深入实施,工业EMC项目将向系统化、智能化升级,合同能源管理+数字化能源管控平台模式逐渐普及。
(二)建筑节能领域
建筑领域EMC市场占比约30%。公共机构、商业建筑、医院学校等是重点应用场景,节能服务内容涵盖暖通空调改造、照明升级、能耗监测等。随着绿色建筑标准提高和既有建筑节能改造提速,预计2024-2030年建筑EMC市场年均增速可达12%-15%。尤其是整县推进的公共机构能源托管模式,为EMC企业提供了新的业务增长点。
(三)公共设施及交通节能
市政路灯、供水供热系统、交通枢纽等公共设施节能改造逐步采用EMC模式,市场占比约10%。数据中心、5G基站等新基建领域节能需求快速增长,为EMC行业带来增量空间。
(四)节能管理服务细分
节能管理服务是EMC项目落地的重要支撑,主要包含:
- 能源审计与节能诊断:为企业提供用能状况分析、节能潜力评估,是EMC项目的前端环节。随着重点用能单位能耗在线监测系统建设推进,能源审计服务需求将持续增长。
- 节能项目设计与优化:包括节能方案设计、技术选型、节能量测算等,专业能力要求较高,是EMC企业核心竞争力所在。
- 项目运营与维护:在合同期内对节能设备设施进行运行管理、维护保养,确保节能量达成。能源费用托管型EMC模式对这种服务需求较大,如公共机构能源托管。
- 碳排放核算与碳资产管理:在双碳背景下,EMC项目碳减排量核算、碳资产开发等服务逐渐兴起,成为节能管理服务的新兴增值方向。
四、投资机会分析
(一)技术创新型EMC企业
具备自主研发能力、拥有核心节能技术的企业更具投资价值。重点关注高效电机、余热利用、智慧能源管控、数字化节能等领域的科技型企业。这类企业能够通过技术壁垒获得更高项目收益,且易于复制推广。
(二)专业化节能管理服务商
随着行业分工细化,专注能源审计、节能诊断、运营维护等细分环节的专业服务商面临良好发展机遇。投资者可关注具备第三方检测资质、能源审计能力、碳核算能力的服务型企业,这类轻资产模式成长性较好。
(三)重点区域与行业龙头
东部沿海地区和京津冀、长三角、粤港澳等区域节能服务市场较为成熟,项目回款有保障;中西部地区在政策推动下市场潜力逐步释放。投资时可优先筛选在上述区域有项目经验、客户资源丰富的龙头EMC企业。
(四)绿色金融与碳市场联动机会
合同能源管理项目未来收益权质押、碳排放权质押等融资模式逐步推广,为EMC项目提供了资产证券化可能。碳市场扩容纳入更多行业后,节能项目产生的碳减排量可参与交易,增加项目收益。投资者可关注布局碳资产开发的EMC平台型企业。
(五)风险提示
EMC行业仍面临项目周期长、回款风险、节能量 Measurement 争议等挑战。投资者需关注企业项目风险管理能力、客户信用状况以及合同条款的规范性。政策变动、能源价格波动也可能影响项目收益。
五、结论与建议
2024-2030年是中国EMC行业提质增效的关键阶段,市场规模将持续扩大,节能管理服务价值日益凸显。投资机会集中于技术领先型、服务专业化、模式创新型EMC企业。建议投资者重点布局工业节能和建筑节能赛道,关注具备综合能源服务能力和碳资产开发潜力的优质标的,同时加强项目端风险辨识,把握双碳目标下EMC行业长期向好的发展机遇。
如若转载,请注明出处:http://www.togagoha.com/product/41.html
更新时间:2026-10-20 15:51:24